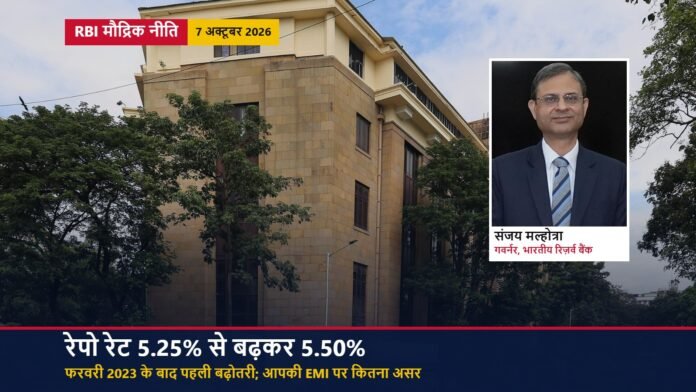
7 अक्टूबर: भारतीय रिज़र्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) ने बुधवार को रेपो रेट 0.25 प्रतिशत अंक बढ़ाकर 5.50% कर दिया। नेशनल हेराल्ड के अनुसार यह फरवरी 2023 के बाद पहली बढ़ोतरी है। समिति ने नीति का रुख भी “न्यूट्रल” से बदलकर “कैलिब्रेटेड टाइटनिंग” कर दिया, यानी ज़रूरत के हिसाब से धीरे-धीरे सख्ती। गवर्नर संजय मल्होत्रा ने कहा कि निकट भविष्य में दरों में कटौती की गुंजाइश नहीं है, बिज़नेस स्टैंडर्ड ने लिखा। RBI ने चालू वित्त वर्ष 2026-27 के लिए खुदरा महंगाई का अनुमान 5.2% और विकास दर का अनुमान 7.1% रखा है।
मुख्य बातें
- रेपो रेट 5.25% से 5.50%। स्थायी जमा सुविधा (SDF) दर 5.25%, सीमांत स्थायी सुविधा (MSF) दर और बैंक रेट 5.75%।
- दर बढ़ाने का फैसला सर्वसम्मति से हुआ। रुख बदलने पर दो बाहरी सदस्य, डॉ. नागेश कुमार और प्रो. राम सिंह, न्यूट्रल रुख बनाए रखने के पक्ष में थे।
- RBI के अनुसार अक्टूबर-दिसंबर तिमाही में महंगाई 6.0% तक जा सकती है।
- अगस्त 2026 में खुदरा महंगाई 4.8% रही, जो जुलाई में 4.5% थी।
- रेपो रेट से जुड़े होम लोन महंगे होंगे। 20 साल के ₹30 लाख के लोन पर EMI करीब ₹460 बढ़ेगी (गणना नीचे)।
- MPC की अगली बैठक 2 से 4 दिसंबर 2026 को होगी।
फैसला क्या है
MPC के प्रस्ताव में कहा गया है कि समिति ने नीतिगत रेपो रेट 25 आधार अंक बढ़ाकर 5.50% करने का फैसला किया, जिससे SDF दर 5.25% और MSF दर तथा बैंक रेट 5.75% हो गए। समिति ने रुख बदलकर “कैलिब्रेटेड टाइटनिंग” करने का भी फैसला किया। बिज़नेस स्टैंडर्ड के मुताबिक दर पर मतदान 6-0 रहा और रुख पर 4-2।
रेपो रेट वह दर है जिस पर RBI बैंकों को कम अवधि का कर्ज़ देता है। यह बढ़ती है तो बैंकों के लिए पैसा महंगा होता है और वे कर्ज़ की दरें बढ़ाते हैं।
RBI के अनुमान
| अवधि | खुदरा महंगाई (CPI) | वास्तविक GDP वृद्धि |
|---|---|---|
| जुलाई-सितंबर 2026 (Q2) | 4.9% | 7.2% |
| अक्टूबर-दिसंबर 2026 (Q3) | 6.0% | 6.9% |
| जनवरी-मार्च 2027 (Q4) | 5.7% | 6.8% |
| पूरा वर्ष 2026-27 | 5.2% | 7.1% |
| अप्रैल-जून 2027 (Q1, 2027-28) | 5.6% | 7.1% |
प्रस्ताव के अनुसार 2026-27 में कोर महंगाई, यानी खाद्य और ईंधन को छोड़कर, 4.4% रहने का अनुमान है। नेशनल हेराल्ड के मुताबिक विकास दर का अनुमान 6.7% से बढ़ाकर 7.1% किया गया है। बिज़नेस स्टैंडर्ड ने लिखा कि अप्रैल-जून 2026 की तिमाही में अर्थव्यवस्था 7.8% बढ़ी थी।
दर क्यों बढ़ाई गई
MPC के प्रस्ताव में कहा गया है कि महंगाई और उसका आगे का अनुमान अब पिछले साल जैसा अनुकूल नहीं है, और अगली तीन तिमाहियों में खुदरा महंगाई औसतन करीब 5.8% रह सकती है। प्रस्ताव के अनुसार अगस्त में महंगाई बढ़ने की मुख्य वजह खाद्य और ईंधन की कीमतें रहीं, लेकिन कोर महंगाई भी बढ़ी है: यह अगस्त में 4.2% रही, जो बिज़नेस स्टैंडर्ड के मुताबिक जुलाई में 3.9% थी।
नेशनल हेराल्ड ने कारणों में ये गिनाए हैं: पश्चिम एशिया के संघर्ष के बीच कच्चे तेल की ऊंची कीमतें, कमज़ोर मानसून और अल नीनो की स्थिति, और चीनी तथा प्याज़ जैसी खाने की चीज़ों के बढ़ते दाम।
गवर्नर ने क्या कहा
बिज़नेस स्टैंडर्ड के अनुसार गवर्नर संजय मल्होत्रा ने कहा कि निकट भविष्य में दरों में और कटौती का सवाल नहीं है और महंगाई के चक्रीय जोखिम अब पहले जैसे हल्के नहीं रहे। आगे दरें कितनी और कब तक बढ़ेंगी, इस पर उन्होंने कहा कि यह विकास और महंगाई के वास्तविक आंकड़ों और अनुमान पर निर्भर करेगा। ये बयान अंग्रेज़ी में दिए गए थे; यहां उनका भावार्थ है।
अखबार के मुताबिक फैसले के बाद 10 साल के सरकारी बॉन्ड का यील्ड बढ़कर 7.27% हो गया और रुपया कमज़ोर हुआ। RBI ने वित्तीय बाज़ारों के लिए एक तकनीकी परामर्श समिति बनाने की भी घोषणा की।
आपकी EMI पर कितना असर: हमारी गणना
अक्टूबर 2019 से बैंकों के नए फ्लोटिंग रेट होम लोन किसी बाहरी बेंचमार्क से जुड़े होते हैं, और ज़्यादातर बैंकों ने इसके लिए रेपो रेट चुना है। ऐसे लोन की ब्याज दर कम से कम तीन महीने में एक बार बदलती है, इसलिए यह बढ़ोतरी ग्राहकों तक जल्दी पहुंचेगी। नीचे की तालिका में हमने माना है कि बैंक पूरी 0.25% बढ़ोतरी ग्राहक पर डालता है, लोन 20 साल का है और दर 7.50% से बढ़कर 7.75% होती है। आपके बैंक की दर और बची हुई अवधि अलग हो तो आंकड़े बदलेंगे।
| लोन की रकम | पुरानी EMI (7.50%) | नई EMI (7.75%) | हर महीने बढ़ोतरी | पूरी अवधि में अतिरिक्त ब्याज |
|---|---|---|---|---|
| ₹20 लाख | ₹16,112 | ₹16,419 | ₹307 | करीब ₹74,000 |
| ₹30 लाख | ₹24,168 | ₹24,628 | ₹460 | करीब ₹1.11 लाख |
| ₹50 लाख | ₹40,280 | ₹41,047 | ₹767 | करीब ₹1.84 लाख |
| ₹75 लाख | ₹60,419 | ₹61,571 | ₹1,152 | करीब ₹2.76 लाख |
नेशनल हेराल्ड ने 25 साल के लोन के लिए ऐसी ही गणना दी है: ₹50 लाख के लोन पर EMI ₹817 बढ़ती है। बैंक चाहें तो EMI वही रखकर लोन की अवधि बढ़ा सकते हैं; ऐसे में किस्त नहीं बढ़ती, पर कुल ब्याज ज़्यादा देना पड़ता है। फिक्स्ड डिपॉज़िट की दरें आम तौर पर कर्ज़ की दरों के बाद और धीरे-धीरे बदलती हैं।
रेपो रेट का सफर
| कब | रेपो रेट | क्या हुआ |
|---|---|---|
| फरवरी 2023 | 6.50% | इससे पहले की आखिरी बढ़ोतरी |
| फरवरी 2025 | 6.25% | कटौती का दौर शुरू |
| अप्रैल 2025 | 6.00% | 0.25% की कटौती |
| जून 2025 | 5.50% | 0.50% की कटौती |
| दिसंबर 2025 | 5.25% | 0.25% की कटौती; इसके बाद अगस्त 2026 तक दर स्थिर |
| अक्टूबर 2026 | 5.50% | 0.25% की बढ़ोतरी, रुख “कैलिब्रेटेड टाइटनिंग” |
इसका मतलब क्या है
बढ़ोतरी छोटी है, पर संकेत बड़ा है। दर के साथ रुख बदलने का मतलब है कि RBI आगे और बढ़ोतरी का रास्ता खुला रख रहा है, और गवर्नर ने कटौती की उम्मीद साफ शब्दों में खत्म कर दी है। RBI खुद मान रहा है कि अक्टूबर-दिसंबर में महंगाई 6% तक पहुंच सकती है, जो उसके 4% के लक्ष्य से काफी ऊपर है। रुख पर दो सदस्यों की असहमति बताती है कि समिति के भीतर इस बात पर एक राय नहीं है कि सख्ती कितनी दूर तक जाए।
दूसरी ओर विकास दर का अनुमान बढ़ाया गया है, यानी RBI को लगता है कि अर्थव्यवस्था थोड़ी ऊंची दरें झेल सकती है। कर्ज़ लेने वालों के लिए इसका सीधा मतलब है कि सस्ते कर्ज़ का दौर फिलहाल थम गया है। दबाव सिर्फ घरेलू नहीं है: सितंबर में विदेशी मुद्रा भंडार में तेज़ गिरावट आई थी, जिस पर हमारी रिपोर्ट यहां है।
आगे क्या
- MPC की बैठक का ब्योरा (मिनट्स) 21 अक्टूबर को जारी होगा। उससे पता चलेगा कि दोनों असहमत सदस्यों ने क्या तर्क दिए।
- अगली नीति बैठक 2 से 4 दिसंबर 2026 को है।
- बैंक अपनी रेपो से जुड़ी कर्ज़ दरें कब और कितनी बढ़ाते हैं।
नोट: यह रिपोर्ट जानकारी के लिए है, निवेश या कर्ज़ की सलाह नहीं। EMI की सही रकम के लिए अपने बैंक से पूछें।
स्रोत / संदर्भ
- RBI: Monetary Policy Statement, 2026-27, Resolution of the Monetary Policy Committee, October 5 to 7, 2026 (पाठ BestCurrentAffairs.com पर)
- Business Standard: RBI MPC hikes repo rate by 25 bps to 5.5%, near-term cuts ‘off the table’
- Business Standard: RBI policy highlights: Repo rate rises 25 bps as inflation risks broaden
- National Herald: RBI raises repo rate to 5.50%: What it means for your loans and household budget
हिंदी डेस्क भारत, एशिया और दुनिया की अहम खबरें हिंदी पाठकों तक पहुंचाता है। हर खबर प्रकाशन से पहले कम से कम दो विश्वसनीय स्रोतों से जांची जाती है।